Actualidad Nacional
Costo de vida en Colombia: los gastos que más afectan a los hogares
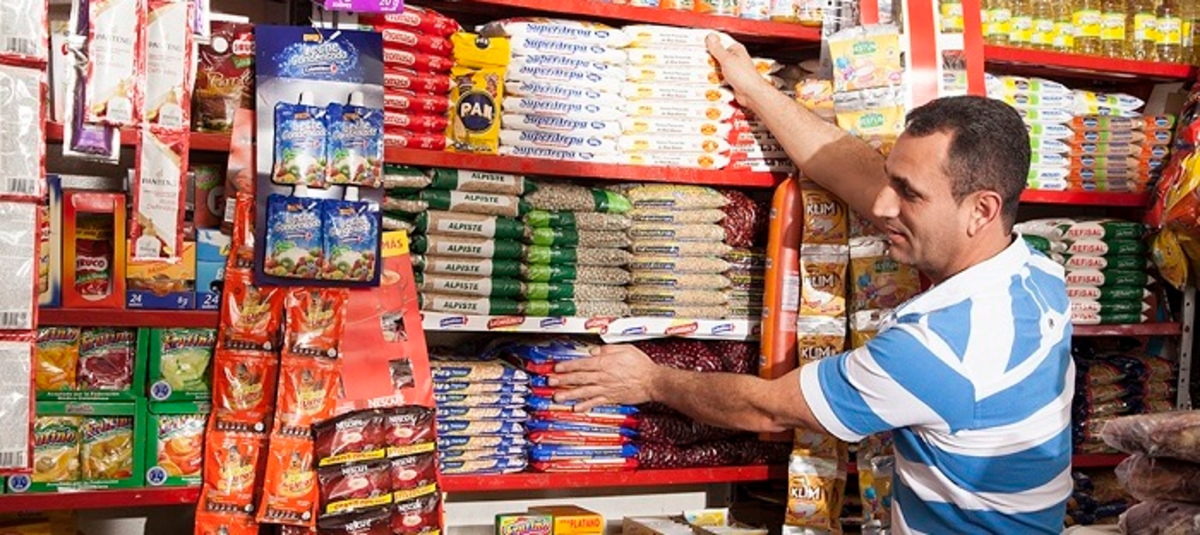
El costo de vida en Colombia continúa presionando el presupuesto de los hogares y la rentabilidad del comercio. Según el Departamento Administrativo Nacional de Estadística (DANE), la inflación anual llegó al 6,29% en septiembre de 2026. Al mismo tiempo, Fenalco advierte que numerosas tiendas de barrio enfrentan menores márgenes de ganancia y consumidores con menos recursos disponibles.
Inflación en Colombia: ¿cuánto han subido los precios en 2026?
El Índice de Precios al Consumidor (IPC), utilizado por el DANE para medir la evolución de los precios de bienes y servicios adquiridos por los hogares, registró los siguientes resultados en septiembre de 2026:
| Indicador | Variación |
|---|---|
| Inflación mensual de septiembre | 0,37% |
| Inflación acumulada de enero a septiembre | 5,74% |
| Inflación anual | 6,29% |
| Inflación anual en septiembre de 2025 | 5,18% |
La inflación anual aumentó 1,11 puntos porcentuales frente al mismo mes del año anterior.
Esto significa que los precios de la canasta representativa de consumo continúan aumentando, aunque no todos los productos y servicios lo hacen al mismo ritmo.
Fuente: DANE, boletín técnico del IPC de septiembre de 2026.
¿Qué gastos están afectando más el bolsillo de los colombianos?
De acuerdo con el DANE, cinco grupos de gastos tuvieron variaciones anuales especialmente relevantes en septiembre.
| Grupo de gasto | Inflación anual |
|---|---|
| Restaurantes y hoteles | 9,44% |
| Salud | 7,79% |
| Educación | 7,49% |
| Alimentos y bebidas no alcohólicas | 6,74% |
| Alojamiento, agua, electricidad y gas | 5,74% |
Aunque alojamiento y servicios públicos registraron una variación inferior al promedio nacional, constituyen uno de los grupos con mayor peso dentro de la canasta del IPC.
Vivienda, arriendos y servicios públicos
Los pagos relacionados con vivienda representan una obligación mensual difícil de reducir para muchas familias.
En septiembre, el arriendo efectivo presentó un incremento anual del 5,12%, mientras que la electricidad registró una variación del 6,92%.
El comportamiento de estos gastos tiene especial importancia para los hogares que destinan una proporción considerable de sus ingresos a mantener su vivienda.
Alimentos: una presión constante en el mercado
La división de alimentos y bebidas no alcohólicas registró una inflación anual del 6,74%.
Sin embargo, algunos productos tuvieron variaciones considerablemente superiores. El DANE reportó incrementos anuales del 14,22% en carne de res y derivados y del 16,64% en frutas frescas.
Esto no significa que todos los alimentos hayan aumentado por igual. El comportamiento depende de cada producto y de las condiciones del mercado.
Restaurantes y comidas fuera del hogar
Restaurantes y hoteles registraron una inflación anual del 9,44%, superior al promedio nacional.
Este comportamiento afecta tanto a quienes consumen alimentos fuera de casa como a los establecimientos que deben administrar costos de materias primas, personal y funcionamiento.
Fenalco advierte que las tiendas de barrio están en modo supervivencia
La presión económica no afecta únicamente a los consumidores.
Un informe divulgado por la Federación Nacional de Comerciantes Empresarios (Fenalco), a través de Fenaltiendas, muestra dificultades de rentabilidad y consumo en el comercio tradicional.
Entre los resultados del estudio se destacan:
- 47,27% de los negocios encuestados reportó una reducción de sus márgenes de ganancia.
- 50,45% de los tenderos afirmó que sus clientes tienen menos recursos disponibles frente al cierre de 2025.
- 45% señaló una mayor búsqueda de marcas económicas y sustitutos de menor precio.
- 39,55% reportó restricciones adicionales por parte de sus proveedores.
Estas cifras corresponden al estudio gremial, no a una medición de inflación del DANE.
Los resultados reflejan un escenario en el que los tenderos deben enfrentar consumidores más cuidadosos con sus compras y dificultades para mantener la rentabilidad.
Fuente: Fenalco, informe sobre las tiendas de barrio en 2026.
¿Qué ocurre con el costo de vida en Medellín y Antioquia?
Medellín comparte con el resto de Colombia las presiones relacionadas con alimentación, vivienda, transporte y servicios.
Sin embargo, el impacto sobre cada hogar depende de factores como la ubicación de la vivienda, el tipo de transporte utilizado, el número de integrantes de la familia y sus ingresos.
En sectores de Medellín y municipios del Oriente Antioqueño, el presupuesto puede cambiar considerablemente según la distancia al lugar de trabajo, el precio del arriendo y la disponibilidad de transporte público.
Por esta razón, no es adecuado establecer un único valor mensual como costo de vida de todos los habitantes.
Tampoco puede afirmarse que Rionegro, Guarne o Santa Elena sean siempre más económicos que Medellín sin comparar viviendas y patrones de consumo equivalentes.
Para las familias que evalúan trasladarse al Oriente Antioqueño, es conveniente calcular tanto el gasto de vivienda como el transporte diario, los servicios y la alimentación.
¿Cómo pueden organizar mejor sus gastos los hogares?
Aunque la inflación es un fenómeno económico general, revisar el presupuesto familiar ayuda a identificar gastos que pueden ajustarse.
Algunas medidas prácticas son:
- Identificar los gastos fijos: arriendo, servicios públicos, transporte y obligaciones financieras.
- Revisar el presupuesto de alimentación: comparar precios y planificar las compras.
- Diferenciar necesidades y consumos opcionales: establecer prioridades antes de comprometer ingresos.
- Evaluar gastos de transporte: considerar el costo mensual real de los desplazamientos.
- Mantener una reserva cuando sea posible: destinar parte del ingreso a imprevistos.
Estas medidas no eliminan el aumento de precios, pero pueden facilitar decisiones financieras más informadas.
Preguntas frecuentes sobre el costo de vida en Colombia
¿Cuál es la inflación actual en Colombia?
El último dato oficial disponible para este artículo corresponde a septiembre de 2026, cuando la inflación anual fue del 6,29%, según el DANE.
¿Qué gastos han aumentado más?
Entre las divisiones de gasto con mayores variaciones anuales aparecen restaurantes y hoteles, salud, educación y alimentos. El impacto sobre cada familia depende de cómo distribuye su presupuesto.
¿Por qué las tiendas de barrio están teniendo dificultades?
Fenalco identifica una combinación de menores recursos disponibles entre los consumidores, caída de márgenes comerciales y restricciones de proveedores.
¿Cuánto dinero se necesita para vivir en Medellín?
No existe una cifra única válida para todos los hogares. El presupuesto depende principalmente del arriendo, la cantidad de personas, la alimentación, los servicios y el transporte.
El impacto económico sobre familias y comerciantes
El comportamiento del costo de vida plantea desafíos tanto para los consumidores como para los pequeños empresarios.
Los datos oficiales muestran cómo evolucionan los precios, mientras los estudios gremiales permiten conocer las dificultades que enfrentan parte de los comerciantes.
Seguir ambos indicadores ayuda a comprender la situación económica sin confundir inflación, capacidad adquisitiva y rentabilidad empresarial.
Sigue informado con Radio Colombia Internacional. Escucha nuestra señal de audio en vivo y acompáñanos con información de Colombia y el mundo en radiocolombiainternacional.com.
Fuentes consultadas





Actualidad Nacional
Bogotá registra la menor informalidad laboral entre 23 ciudades de Colombia
Bogotá registró una informalidad laboral del 34,1 % entre junio y agosto de 2026, el nivel más bajo entre 23 ciudades y áreas metropolitanas analizadas por el DANE. Conoce qué significa este indicador.
Bogotá registró una tasa de informalidad laboral del 34,1 % durante el trimestre junio-agosto de 2026, la más baja entre las 23 ciudades y áreas metropolitanas analizadas por el Departamento Administrativo Nacional de Estadística (DANE). El resultado sitúa a la capital por debajo del promedio de estas ciudades, que alcanzó el 42,0 %.
Las cifras forman parte de la Gran Encuesta Integrada de Hogares (GEIH) y permiten conocer qué proporción de la población ocupada trabaja en condiciones de informalidad.
¿Cuál es la tasa de informalidad laboral en Bogotá en 2026?
De acuerdo con la medición del DANE correspondiente a junio-agosto de 2026, Bogotá registró un 34,1 % de población ocupada informal.
Esto significa que, de cada 100 personas ocupadas en la ciudad, aproximadamente 34 se encontraban clasificadas como trabajadores informales.
El resultado fue el menor entre las 23 ciudades y áreas metropolitanas incluidas en esa comparación estadística.
¿Cómo se compara Bogotá con otras ciudades?
Las cifras del periodo muestran diferencias importantes entre ciudades colombianas.
| Ciudad o grupo | Informalidad laboral |
|---|---|
| Bogotá D. C. | 34,1 % |
| Tunja | 34,7 % |
| Manizales y área metropolitana | 35,3 % |
| Promedio de las 23 ciudades y áreas metropolitanas | 42,0 % |
| Riohacha | 61,6 % |
| Cúcuta y área metropolitana | 62,4 % |
| Sincelejo | 65,4 % |
La diferencia entre Bogotá y el promedio de las 23 ciudades es de 7,9 puntos porcentuales.
Esto no significa que el empleo informal haya desaparecido en la capital, sino que representa una menor proporción de su población ocupada respecto a las otras ciudades de la medición.
¿Qué significa trabajar en la informalidad laboral?
La informalidad laboral es una condición estadística relacionada con las características del empleo y la vinculación de los trabajadores a los sistemas de protección social, entre otros criterios utilizados por el DANE.
Las personas clasificadas como informales pueden desarrollar diferentes actividades económicas, desde pequeños negocios hasta empleos dentro de determinadas unidades productivas.
Es importante aclarar que informalidad y desempleo no son lo mismo.
Una persona puede tener trabajo y, aun así, estar clasificada como informal.
Por su parte, la tasa de desempleo mide una situación distinta: la de personas que no tienen empleo, están disponibles para trabajar y cumplen los criterios de búsqueda establecidos por la encuesta.
¿La informalidad laboral está disminuyendo en Bogotá?
La evolución del indicador debe analizarse teniendo en cuenta los periodos de medición.
En el trimestre mayo-julio de 2026, la Alcaldía de Bogotá había informado una tasa de informalidad del 32,6 %.
Para junio-agosto de 2026, el indicador se situó en 34,1 %.
Por tanto, aunque Bogotá mantiene la menor tasa entre las 23 ciudades consideradas en el periodo más reciente, no sería correcto afirmar que la informalidad disminuyó frente al trimestre móvil inmediatamente anterior.
Los trimestres móviles comparten meses y sus resultados deben interpretarse dentro de una serie estadística más amplia.
¿Qué dijo la Alcaldía de Bogotá sobre las cifras?
El alcalde de Bogotá, Carlos Fernando Galán, destacó el resultado durante una visita a las obras de la estación SENA de la Línea 1 del Metro de Bogotá.
El mandatario señaló que la Administración Distrital busca acercar los programas de la Secretaría de Desarrollo Económico a trabajadores que necesitan apoyo en sus procesos de formalización.
En el recorrido también se presentó el caso de Neida Ospina, una emprendedora que creó el negocio ambulante Metro Tinto después de enfrentar dificultades para encontrar empleo.
Según la información oficial, Ospina busca avanzar hacia la formalización de su actividad económica y recibe acompañamiento de la Secretaría Distrital de Desarrollo Económico.
Su experiencia permite ilustrar los desafíos que enfrentan algunos trabajadores independientes para desarrollar actividades comerciales estables y acceder a oportunidades de crecimiento.
¿Qué pasa con la informalidad en el resto de Colombia?
Las cifras del DANE muestran que las condiciones laborales son muy diferentes dependiendo del territorio.
Durante junio-agosto de 2026, la proporción de población ocupada informal fue de 42,0 % para el conjunto de las 23 ciudades y áreas metropolitanas.
La situación fue considerablemente distinta en los centros poblados y zonas rurales dispersas, donde la informalidad alcanzó el 83,1 %.
Estas diferencias muestran la necesidad de analizar las condiciones del empleo en función del territorio y las características de las actividades económicas.
También permiten comprender por qué una tasa relativamente baja en una gran ciudad no necesariamente representa la realidad laboral del conjunto del país.
¿Por qué es importante reducir la informalidad laboral?
El trabajo formal suele facilitar el acceso a mecanismos de protección social y al cumplimiento de obligaciones laborales y de seguridad social, según la modalidad de vinculación.
Reducir la informalidad puede contribuir a mejorar las condiciones de protección de los trabajadores y favorecer la sostenibilidad de sus actividades económicas.
Sin embargo, formalizar un negocio o una relación laboral no depende únicamente de una decisión individual. También intervienen factores como los costos, los ingresos, las regulaciones y las oportunidades disponibles.
Por esta razón, el seguimiento a la informalidad es uno de los indicadores relevantes para estudiar el mercado laboral colombiano.
Preguntas frecuentes sobre la informalidad laboral en Bogotá
¿Cuál fue la informalidad laboral de Bogotá en junio-agosto de 2026?
Fue del 34,1 %, de acuerdo con las cifras de la Gran Encuesta Integrada de Hogares del DANE.
¿Bogotá tiene la menor informalidad de Colombia?
Bogotá registró la menor tasa entre las 23 ciudades y áreas metropolitanas incluidas en esa comparación. El dato no equivale a una clasificación de todos los municipios del país.
¿Qué ciudad tuvo la mayor informalidad laboral?
Sincelejo registró una tasa del 65,4 % en el mismo periodo.
¿Una persona informal está desempleada?
No necesariamente. La informalidad se refiere a características del trabajo que realiza una persona ocupada; el desempleo es un indicador diferente.
¿Dónde consultar las cifras oficiales?
El DANE publica periódicamente sus informes de empleo informal y seguridad social, con boletines técnicos y anexos estadísticos.
Bogotá lidera el indicador, pero persisten retos laborales
La tasa de informalidad del 34,1 % ubica a Bogotá como la ciudad con menor proporción de ocupados informales dentro de las 23 ciudades y áreas metropolitanas estudiadas.
El resultado contrasta con los niveles registrados en otras regiones y evidencia las diferencias territoriales del mercado laboral colombiano.
El desafío continúa siendo ampliar las oportunidades para que trabajadores independientes, comerciantes y otras personas ocupadas puedan desarrollar sus actividades con mejores condiciones de protección social.
Sigue informado con Radio Colombia Internacional. Escucha nuestra programación de audio en vivo en radiocolombiainternacional.com y mantente al día con las principales noticias económicas de Colombia.
Fuentes consultadas
Actualidad Nacional
Cómo consultar semanas cotizadas en Colpensiones y corregir errores
Consulta tus semanas cotizadas en Colpensiones y aprende a revisar tu historia laboral. Conoce cómo detectar aportes faltantes, solicitar correcciones y acceder a los canales oficiales de la entidad.

Consultar las semanas cotizadas en Colpensiones permite verificar los aportes realizados durante la vida laboral y detectar posibles errores antes de solicitar una pensión. Los afiliados pueden revisar su historia laboral por internet, comprobar los periodos trabajados y solicitar correcciones cuando encuentren información faltante o inconsistente.
El procedimiento puede iniciarse desde la Sede Electrónica de Colpensiones y también existen puntos de atención presencial.
¿Cómo consultar las semanas cotizadas en Colpensiones?
La historia laboral es el documento que reúne información sobre los periodos cotizados, los empleadores, los salarios reportados y las semanas acumuladas en el sistema pensional.
Para consultarla por internet, sigue estos pasos:
- Ingresa al sitio oficial www.colpensiones.gov.co.
- Selecciona Zona Transaccional → Sede Electrónica.
- Inicia sesión con tu documento de identidad y contraseña.
- Si todavía no tienes una cuenta, realiza el registro correspondiente.
- Busca la opción de consulta de historia laboral.
- Revisa la información y descarga el documento para conservar una copia.
También puedes acceder directamente a la Sede Electrónica de Colpensiones.
Colpensiones recomienda realizar esta revisión periódicamente para comprobar que los aportes estén registrados correctamente.
¿Qué información aparece en la historia laboral?
El documento permite identificar distintos elementos relacionados con las cotizaciones del afiliado.
Entre ellos:
- Nombre y documento de identidad.
- Empleadores que han reportado aportes.
- Periodos de cotización.
- Salarios base de cotización.
- Días y semanas registrados.
- Información sobre cotizaciones trasladadas desde otros regímenes, cuando corresponda.
Es importante revisar toda la historia laboral, no solamente el total de semanas acumuladas.
Un error en un periodo o en los datos del afiliado puede requerir aclaraciones posteriores.
¿Cómo saber si faltan semanas cotizadas?
Después de descargar la historia laboral, compárala con tus antecedentes de trabajo.
Revisa especialmente:
Periodos laborales
Comprueba que aparezcan los meses y años durante los cuales trabajaste y debían realizarse aportes.
Información de empleadores
Verifica que estén registrados los empleadores correspondientes a tus periodos de vinculación laboral.
Salarios reportados
Revisa que las bases de cotización correspondan a la información laboral y a los aportes efectuados.
Datos personales
Un error en nombres o documentos puede afectar la identificación de registros.
Si encuentras diferencias, reúne los documentos que permitan sustentar la solicitud de verificación.
¿Cómo corregir errores en la historia laboral de Colpensiones?
Colpensiones dispone de un procedimiento para solicitar la corrección de inconsistencias en los periodos cotizados.
El trámite puede involucrar diferentes formularios según el periodo que deba revisarse.
| Formulario | Para qué sirve |
|---|---|
| Forma 1 | Datos generales del solicitante |
| Forma 2 | Cotizaciones entre enero de 1967 y diciembre de 1994 y determinados tiempos en fondos privados |
| Forma 3 | Corrección de cotizaciones desde enero de 1995 |
La Forma 1 debe acompañar los demás formularios que correspondan.
Pasos para solicitar la corrección
- Identifica los periodos que presentan inconsistencias.
- Ingresa a la Sede Electrónica de Colpensiones.
- Ubica los formularios de corrección de historia laboral.
- Diligencia los documentos que correspondan.
- Reúne los soportes disponibles.
- Sigue las instrucciones de firma y radicación establecidas por la entidad.
- Conserva el comprobante o número de radicado.
Colpensiones permite preparar formularios mediante su sede electrónica. En los procedimientos que requieran imprimir, firmar y entregar documentos, será necesario completar esa etapa en un punto autorizado.
Puedes consultar las instrucciones en la guía oficial de corrección de historia laboral.
¿Qué documentos pueden servir para demostrar semanas faltantes?
Dependiendo del caso, pueden ser útiles:
- Certificaciones laborales.
- Contratos de trabajo.
- Comprobantes de nómina.
- Constancias de aportes a seguridad social.
- Certificados expedidos por antiguos empleadores.
- Otros documentos que acrediten los periodos reclamados.
Los soportes exigidos dependen del tipo de inconsistencia y de las instrucciones de Colpensiones.
Si una empresa ya no existe, conviene explicar la situación durante la solicitud para que la entidad determine cómo verificar la información.
¿Qué sucede si el empleador no pagó los aportes?
Una situación diferente ocurre cuando el trabajador estuvo vinculado laboralmente, pero su empleador no realizó oportunamente los pagos correspondientes.
Colpensiones recuerda que la jurisprudencia constitucional establece responsabilidades frente a la mora patronal y la protección de los derechos pensionales.
No debe suponerse que todas las semanas ausentes se reconocerán automáticamente.
Cada situación necesita revisión de los periodos trabajados, las obligaciones existentes y la documentación disponible.
¿Puedo consultar mis semanas cotizadas desde Estados Unidos o España?
Sí. Los colombianos residentes en el exterior pueden acceder a la Sede Electrónica de Colpensiones para consultar su historia laboral.
Esto resulta útil para quienes trabajaron anteriormente en Colombia y desean revisar sus aportes mientras residen en Miami, Madrid, Barcelona u otras ciudades.
La entidad también dispone de información específica para colombianos en el exterior sobre procedimientos de corrección y representación mediante terceros autorizados.
La posibilidad de adelantar un trámite por internet no implica que todos los casos puedan finalizarse completamente de manera virtual.
¿Cada cuánto conviene revisar la historia laboral?
Colpensiones recomienda revisar la historia laboral aproximadamente cada seis meses.
Esta práctica ayuda a identificar oportunamente posibles inconsistencias y conservar información actualizada sobre las cotizaciones.
No es necesario esperar hasta estar próximo a la edad de pensión para verificar los registros.
Preguntas frecuentes sobre semanas cotizadas en Colpensiones
¿Dónde puedo consultar mis semanas cotizadas?
En la Sede Electrónica de Colpensiones, mediante la consulta de historia laboral. También puedes solicitar orientación en sus puntos de atención.
¿Qué hago si aparecen menos semanas de las que trabajé?
Identifica los periodos faltantes, reúne los soportes disponibles y presenta una solicitud de corrección ante Colpensiones.
¿Puedo corregir mi historia laboral por internet?
Colpensiones ofrece herramientas electrónicas para consultar información y preparar solicitudes. Según el procedimiento, puede ser necesario presentar formularios firmados y documentos adicionales.
¿La historia laboral indica si ya tengo derecho a pensionarme?
El documento permite consultar aportes y semanas registradas, pero el reconocimiento de una pensión también depende de los demás requisitos legales aplicables a cada persona.
Revisar los aportes puede evitar dificultades futuras
Mantener actualizada la historia laboral permite conocer el estado de los aportes pensionales y solicitar aclaraciones cuando existan diferencias.
La recomendación es utilizar únicamente los canales oficiales de Colpensiones, conservar los soportes laborales y evitar entregar claves personales a intermediarios.
Sigue informado con Radio Colombia Internacional. Escucha nuestra programación de audio en vivo y acompáñanos con información útil para los colombianos dentro y fuera del país en radiocolombiainternacional.com.
Fuentes consultadas
Actualidad Nacional
Fraudes financieros en Colombia: cómo evitar estafas y proteger tu dinero
Conoce las modalidades de fraude financiero que afectan a los colombianos, desde el cambiazo de tarjetas hasta la suplantación de identidad. Aprende a reconocer señales de alerta y descubre los canales oficiales de denuncia.
Los fraudes financieros en Colombia representan un riesgo para quienes utilizan tarjetas bancarias, aplicaciones móviles y servicios digitales. El cambiazo de tarjetas, los mensajes fraudulentos, las llamadas que suplantan a entidades financieras y los falsos préstamos figuran entre las modalidades identificadas en el país. Reconocer las señales de alerta y conocer los canales oficiales de denuncia puede ayudar a prevenir pérdidas económicas.
¿Cuáles son los fraudes financieros más comunes en Colombia?
Una publicación de Tusdatos, divulgada en abril de 2026, recopiló cifras atribuidas al Banco de Bogotá y Asobancaria sobre modalidades identificadas durante los primeros meses de 2024.
Según esa recopilación, la distribución fue la siguiente:
| Modalidad | Participación reportada |
|---|---|
| Cambiazo de tarjetas | 46,2% |
| Phishing | 20% |
| Suplantación de identidad | 9,2% |
| Vishing | 8,7% |
| Hurto de celulares | 4,7% |
Estos porcentajes corresponden al estudio citado y no deben interpretarse como la distribución nacional de todos los fraudes cometidos durante 2026.
Fuente: Tusdatos, modalidades de fraude financiero en Colombia.
Cambiazo de tarjetas: cómo funciona esta modalidad
El cambiazo ocurre cuando una persona engaña al titular de una tarjeta bancaria y consigue sustituirla por otra, generalmente durante una operación en un cajero automático o establecimiento comercial.
Los delincuentes pueden aprovechar distracciones, ofrecer ayuda no solicitada o utilizar otras estrategias para obtener acceso a la tarjeta original y a información que permita realizar operaciones fraudulentas.
Cómo prevenirlo:
- No aceptar ayuda de desconocidos en cajeros automáticos.
- Cubrir el teclado al introducir la clave.
- Mantener la tarjeta bajo control durante las operaciones.
- Verificar que la tarjeta devuelta sea la propia.
- Reportar inmediatamente cualquier anomalía al banco.
Phishing: mensajes falsos que buscan robar información
El phishing es una modalidad de engaño en la que los delincuentes utilizan correos electrónicos, mensajes de texto, páginas falsas o enlaces enviados por aplicaciones de mensajería.
Estos contenidos pueden aparentar provenir de entidades financieras y advertir sobre supuestos bloqueos de cuentas, transferencias pendientes o verificaciones de seguridad.
El objetivo suele ser obtener contraseñas, códigos de autenticación o información bancaria.
¿Cómo reconocer un mensaje bancario falso?
Desconfía cuando un mensaje:
- Exige actuar inmediatamente para evitar el bloqueo de una cuenta.
- Solicita contraseñas o códigos de verificación.
- Contiene enlaces con direcciones desconocidas.
- Ofrece premios o devoluciones de dinero inesperadas.
- Pide instalar aplicaciones para solucionar un supuesto problema bancario.
La recomendación es entrar directamente a la aplicación oficial del banco o escribir su dirección web, sin utilizar el enlace recibido.
Vishing: llamadas que suplantan a empleados bancarios
El vishing utiliza llamadas telefónicas para engañar a las víctimas.
Una persona puede presentarse como funcionario de una entidad financiera y advertir sobre una transacción sospechosa.
Posteriormente, intenta conseguir información confidencial o convencer a la víctima de realizar transferencias.
En algunos casos, los delincuentes utilizan tecnologías capaces de imitar voces o aparentar que la llamada proviene de una entidad reconocida.
No compartas códigos de seguridad ni contraseñas durante llamadas que no hayas verificado.
Si recibes una comunicación sospechosa, finaliza la conversación y comunícate con el banco mediante sus canales oficiales.
Suplantación de identidad: cuando alguien obtiene productos a tu nombre
La suplantación ocurre cuando una persona utiliza información ajena para solicitar productos financieros, adquirir servicios o realizar operaciones sin autorización del titular.
Una víctima puede descubrir el problema al recibir cobros desconocidos, encontrar obligaciones que nunca solicitó o identificar reportes negativos en su historial crediticio.
Ante una situación de este tipo es importante conservar documentos, comunicaciones y cualquier evidencia de la operación.
También debe informarse directamente a la entidad involucrada.
Falsos prestamistas: créditos que exigen pagos anticipados
La Superintendencia Financiera de Colombia advierte sobre personas y organizaciones que se presentan como entidades vigiladas sin estar autorizadas.
Entre las señales de alerta están las ofertas de préstamos con aprobación supuestamente garantizada y las exigencias de dinero anticipado por conceptos como seguros, estudios o desembolsos.
Antes de solicitar un crédito:
- Verifica la identidad de la empresa.
- Consulta si está vigilada por la Superintendencia Financiera, cuando afirme estarlo.
- Desconfía de las solicitudes de consignaciones previas a cuentas personales.
- No compartas documentos ni datos sensibles con intermediarios desconocidos.
Fuente: Superintendencia Financiera — Falsos prestamistas y falsos vigilados.
Alerta por el uso fraudulento del nombre del Banco de la República
El Banco de la República también ha advertido sobre el uso indebido de su nombre e imagen para engañar a los ciudadanos.
Los responsables pueden utilizar comunicaciones, páginas web o mensajes que aparentan tener respaldo institucional.
La entidad ha publicado alertas para que los ciudadanos comprueben la autenticidad de estas comunicaciones y eviten entregar información personal.
Fuente: Banco de la República — Alerta sobre uso indebido de su nombre e imagen.
¿Qué hacer si eres víctima de un fraude financiero?
La rapidez para informar lo ocurrido puede facilitar el bloqueo de productos y la conservación de pruebas.
1. Contacta inmediatamente a tu banco
Comunica la operación sospechosa por los canales oficiales.
Solicita el bloqueo de tarjetas o productos comprometidos y pregunta por el procedimiento para desconocer transacciones no autorizadas.
Conserva el número de radicado de la reclamación.
2. Cambia tus contraseñas
Si sospechas que alguien obtuvo acceso a tus cuentas, cambia las claves desde un dispositivo confiable y revisa los mecanismos de autenticación.
3. Conserva las evidencias
Guarda mensajes, comprobantes, correos electrónicos, números telefónicos y capturas de pantalla.
Evita borrar comunicaciones que puedan ser útiles para la investigación.
4. Presenta una denuncia ante la Fiscalía
La Fiscalía General de la Nación dispone del servicio Denuncia Fácil para reportar hechos presuntamente delictivos.
Puedes acceder a su plataforma oficial:
Denuncia virtual — Fiscalía General de la Nación.
5. Consulta el CAI Virtual de la Policía Nacional
La Policía dispone de herramientas de orientación y reporte de incidentes informáticos.
CAI Virtual — Policía Nacional de Colombia.
6. Acude a la Superintendencia Financiera
Cuando existe una controversia con una entidad financiera vigilada, el consumidor puede presentar su reclamación ante la entidad, el Defensor del Consumidor Financiero o la Superintendencia Financiera, según corresponda.
Superintendencia Financiera — Qué hacer si eres víctima.
Presentar una denuncia penal y reclamar ante una entidad financiera son procedimientos diferentes y pueden ser complementarios.
Nueva ley colombiana protege a víctimas de suplantación de identidad
La Ley 2573 de 2026 establece medidas para proteger a las personas frente a obligaciones financieras, comerciales y de telecomunicaciones adquiridas mediante suplantación de identidad.
La normativa contempla mecanismos para reclamar por obligaciones fraudulentas, suspender cobros bajo las condiciones legales y proteger los reportes en centrales de riesgo.
Sin embargo, a octubre de 2026, la mayoría de sus disposiciones todavía no ha entrado en vigor.
La ley establece una entrada en vigencia diferenciada: algunas disposiciones comenzaron a aplicarse desde mayo y las restantes están previstas para noviembre de 2026.
Por lo tanto, no debe interpretarse que todas las protecciones ya son exigibles ni que una reclamación elimina automáticamente cualquier obligación.
Fuente: Ley 2573 de 2026 — Gestor Normativo de Función Pública.
Preguntas frecuentes sobre fraudes financieros
¿Qué hago si me roban dinero de una cuenta bancaria?
Comunícate inmediatamente con el banco, solicita el bloqueo de los productos comprometidos, presenta una reclamación y conserva los soportes. También puedes denunciar los hechos ante la Fiscalía.
¿Un banco puede devolver el dinero perdido por fraude?
Depende de las circunstancias, la investigación y las obligaciones legales aplicables. No todas las reclamaciones producen automáticamente un reintegro.
¿Cómo saber si una financiera está autorizada en Colombia?
Consulta los registros de entidades vigiladas disponibles en el sitio oficial de la Superintendencia Financiera. También comprueba la identidad de la empresa y las condiciones ofrecidas.
¿Dónde denunciar una estafa por WhatsApp?
Puedes acudir a los canales de denuncia de la Fiscalía General de la Nación. Si el caso involucra un incidente digital, el CAI Virtual de la Policía también ofrece orientación.
La prevención comienza antes de realizar una operación
Identificar las modalidades de fraude, verificar la autenticidad de las comunicaciones y proteger las credenciales bancarias son medidas que ayudan a reducir riesgos.
Ante cualquier sospecha, lo recomendable es utilizar exclusivamente los canales oficiales de las entidades y reportar oportunamente las operaciones desconocidas.
Sigue informado con Radio Colombia Internacional. Escucha nuestra señal de audio en vivo y acompáñanos con información de Colombia y el mundo en radiocolombiainternacional.com.
Fuentes consultadas
- Superintendencia Financiera — Qué hacer si eres víctima de fraude.
- Superintendencia Financiera — Falsos prestamistas.
- Banco de la República — Alerta por suplantación institucional.
- Tusdatos — Modalidades de fraude financiero.
- Fiscalía General de la Nación — Denuncia virtual.
- Ley 2573 de 2026 — Función Pública.
-
 MEDELLÍN Y ORIENTE ANTIOQUEÑO22 horas ago
Cómo comprar vivienda en Medellín desde Estados Unidos
-
 Actualidad Nacional1 día ago
Desempleo en Colombia subió al 9,4% en agosto de 2026
-
 Actualidad Nacional1 día ago
Cómo hacer un presupuesto familiar en Colombia paso a paso
-
 Actualidad Nacional23 horas ago
Fraudes financieros en Colombia: cómo evitar estafas y proteger tu dinero
-
 MEDELLÍN Y ORIENTE ANTIOQUEÑO23 horas ago
Costo de vida en Medellín: por qué suben los gastos en 2026
-
 Actualidad Internacional22 horas ago
Cómo enviar dinero de Estados Unidos a Colombia y ahorrar en comisiones
-
 Actualidad Internacional22 horas ago
Temporada de huracanes en Miami 2026: cómo prepararse
-
 Actualidad Nacional4 horas ago
Bogotá registra la menor informalidad laboral entre 23 ciudades de Colombia